Sur le littoral des Alpes-Maritimes, la vue mer et la proximité des plages soutiennent la demande. Elles n’effacent ni les risques de submersion marine, ni les inondations, ni les mouvements de terrain. Lors d’une vente, l’information de l’acquéreur sur ces aléas est une obligation légale et un point concret de négociation.
L’état des risques apporte un cadre objectif à l’échange. Il ne fixe pas le prix d’un appartement ou d’une villa, mais il permet d’expliquer l’exposition du bien, les prescriptions applicables et les travaux éventuellement réalisés. Un dossier clair limite les discussions tardives avant le compromis.
Vérifiez les pièces avant les premières visites ↓
L’état des risques : un document obligatoire avant la vente
L’état des risques, souvent appelé ERP, informe l’acquéreur sur les risques naturels, miniers et technologiques recensés à l’adresse du bien. Il mentionne aussi le zonage sismique, le potentiel radon et, selon le secteur, la pollution des sols. Le vendeur doit le tenir à disposition dès la première visite et l’annexer à la promesse ou à l’acte de vente.
Le document doit dater de moins de six mois à la signature. Il est établi gratuitement à partir des données publiques de Géorisques, en renseignant l’adresse exacte ou la parcelle. Une mise à jour est prudente si la commercialisation s’étire ou si un arrêté préfectoral modifie les informations entre-temps.
Le vendeur doit aussi déclarer les sinistres indemnisés au titre d’une catastrophe naturelle ou technologique quand ils ont affecté le bien. Cette information porte sur les indemnités reçues pendant la période de propriété. Omettre un élément obligatoire peut exposer la vente à une demande de diminution du prix, voire à une résolution selon le préjudice subi.
Submersion, érosion et inondation : lire le risque à la bonne échelle
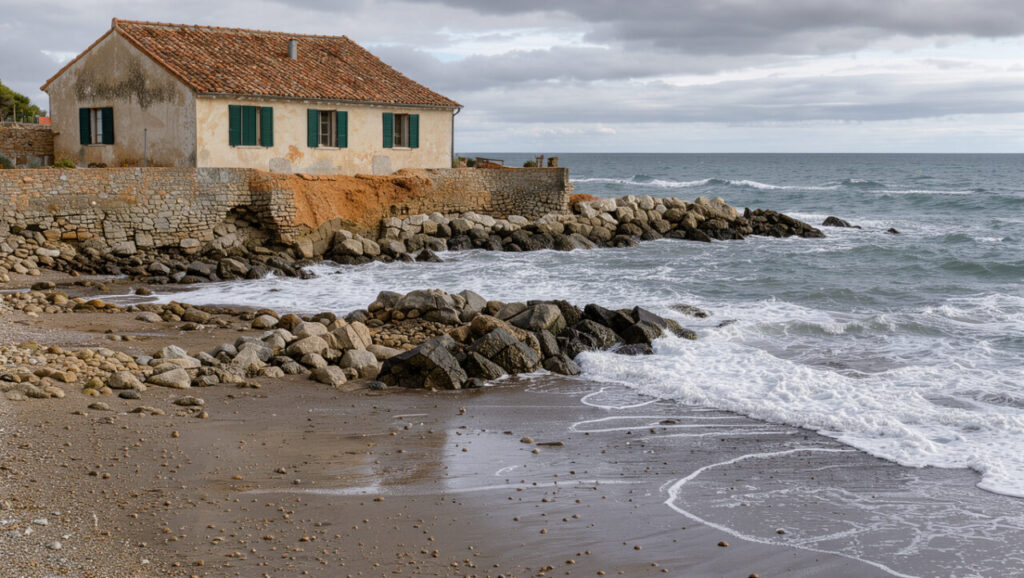
La submersion marine correspond à une entrée temporaire de la mer sur des zones habituellement hors d’eau, sous l’effet d’une tempête, de fortes vagues ou d’une surcote. Elle concerne surtout les secteurs bas proches du rivage, les ports, les rez-de-chaussée et certains parkings. L’érosion décrit, elle, le recul progressif du trait de côte sous l’action de la mer.
Sur la Côte d’Azur, le relief crée des situations très locales. Deux immeubles d’un même quartier peuvent relever de contraintes différentes selon leur altitude, leur distance au rivage et les ouvrages de protection présents. L’ERP doit donc être complété par la lecture du plan de prévention des risques et des annexes d’urbanisme de la commune.
Les acheteurs regardent aussi les conséquences pratiques : accès au sous-sol, emplacement des compteurs, évacuation des eaux, franchise d’assurance ou possibilité de travaux. Pour une maison, un relevé des désordres passés, des réparations et des factures rend le dossier plus lisible. Il aide à distinguer un aléa réglementaire d’un dommage réel sur le bâti.
Quel effet sur l’estimation et le prix de mise en vente ?
Un classement en zone à risque n’entraîne pas une décote automatique. Le marché compare l’exposition précise, l’état du logement, l’étage, la qualité de la copropriété et les transactions récentes. Un appartement en étage élevé n’offre pas le même profil qu’un rez-de-jardin avec cave inondable, même à quelques rues de distance.
Le prix affiché doit intégrer les éléments vérifiables : prescriptions de travaux, protections existantes, sinistres déclarés et coût prévisible d’un entretien. Une estimation cohérente évite d’afficher un prix fondé uniquement sur la proximité de la mer. Les repères utiles sont détaillés dans cet article sur l’estimation d’une maison près du littoral des Alpes-Maritimes.
Une baisse de prix peut devenir nécessaire lorsque le dossier révèle une contrainte que le marché n’avait pas anticipée. Elle gagne à reposer sur des comparables et sur les coûts documentés, plutôt que sur une crainte générale du littoral. Cette méthode rejoint les points à examiner pour négocier le prix d’une maison en bord de mer.
Préparer le dossier avant les visites
Le vendeur peut réunir l’ERP à jour, les arrêtés de catastrophe naturelle concernés, les déclarations d’assurance et les justificatifs de travaux. Pour un logement en immeuble, les procès-verbaux d’assemblée générale peuvent aussi éclairer les travaux votés sur les réseaux, les façades, les caves ou les dispositifs de protection.
Les documents de copropriété ont un effet direct sur le calendrier de vente. Charges, fonds travaux, procédures et diagnostics collectifs doivent être disponibles avant la signature. La liste des pièces à anticiper figure dans ce guide pour vendre un bien en copropriété sur la Côte d’Azur.
- Établir un ERP à partir de l’adresse exacte
- Vérifier que l’ERP date de moins de six mois
- Mettre à jour l’ERP si les informations évoluent
- Réunir les arrêtés de catastrophe naturelle concernés
- Déclarer les sinistres indemnisés ayant affecté le bien
- Joindre les déclarations d’assurance et justificatifs de travaux
- Rassembler les procès-verbaux d’assemblée générale
- Préparer charges, fonds travaux, procédures et diagnostics collectifs
État des risques et vente immobilier littoral Alpes-Maritimes : ce qu’il faut retenir
L’état des risques vente immobilier littoral Alpes-Maritimes sert à informer tôt, avec des données localisées et à jour. Il couvre un champ plus large que le seul risque marin : inondation, séisme, feu de forêt ou mouvement de terrain peuvent aussi apparaître selon l’adresse. Sa validité limitée à six mois impose de contrôler sa date avant chaque étape décisive.
Un dossier complet ne supprime pas l’exposition du bien. Il permet à l’acquéreur de l’évaluer et au vendeur de défendre un prix fondé sur des faits. Cette transparence réduit le risque de litige et facilite une négociation centrée sur les caractéristiques réelles du logement.