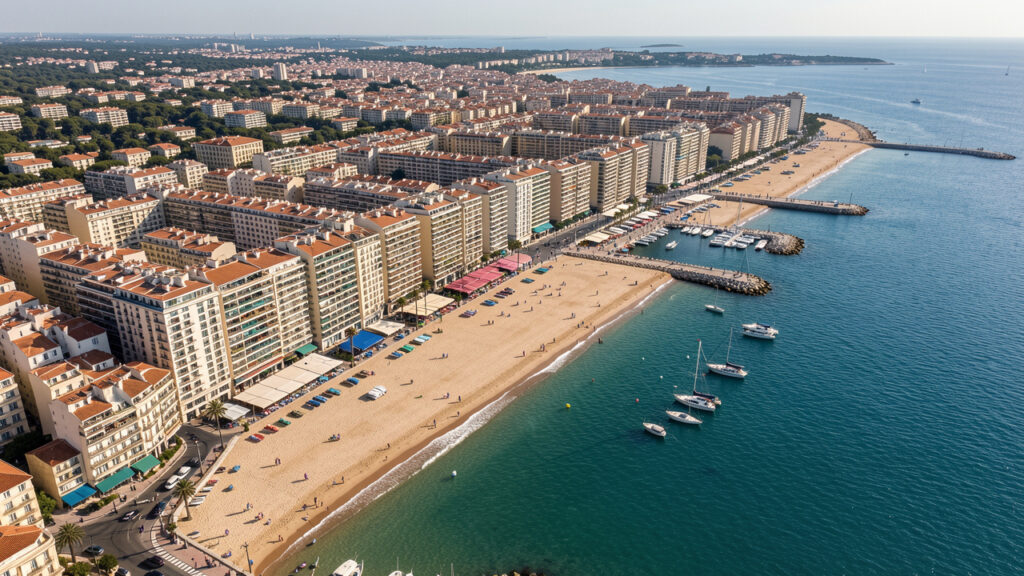
L’investissement immobilier dans une ville côtière repose souvent sur une promesse de rareté. Le foncier est limité, la vue mer attire les résidences secondaires et la location saisonnière peut soutenir les revenus. Pourtant, la hausse des taux, l’encadrement local des meublés touristiques et les risques climatiques modifient les écarts entre communes. La valeur refuge immobilière du littoral dépend désormais de l’emploi local, des services ouverts à l’année et des conditions de revente. Pour investir en bord de mer, il faut donc comparer un marché réel plutôt qu’une image de carte postale.
En bref
Une ville côtière reste attractive si elle réunit une population permanente, une offre d’emploi diversifiée, des transports fiables et un marché locatif actif hors saison. Les premiers signaux de fragilité sont l’allongement des délais de vente, l’augmentation des rabais, la dépendance aux résidences secondaires et une exposition mal maîtrisée aux aléas naturels. Avant l’achat, l’analyse doit couvrir le prix, le loyer réellement encaissable, la facilité de revente et l’assurabilité du logement.
Pourquoi l’immobilier côtier n’est plus une valeur refuge automatique
Le littoral français ne forme pas un marché unique. Une agglomération portuaire avec université, hôpital et gare répond à une demande résidentielle différente de celle d’une station balnéaire animée deux mois par an. Dans le second cas, une part élevée de résidences secondaires peut réduire le nombre d’acquéreurs lorsque le crédit se renchérit.
La rareté du front de mer conserve un effet de soutien sur les prix. Elle ne protège pas tous les biens de la correction. Un appartement sans stationnement, exposé aux nuisances estivales ou situé dans un immeuble énergivore peut subir une décote supérieure à la moyenne locale. La qualité du bâti, la performance énergétique et l’usage possible à l’année pèsent autant que la proximité de la plage.
La valeur refuge immobilier littoral s’apprécie donc à l’échelle du quartier. Un centre-ville habité douze mois sur douze est généralement plus résilient qu’un secteur composé presque uniquement de locations de courte durée.
Les indicateurs qui signalent une baisse des prix immobiliers durable
Les indicateurs d’une baisse des prix immobiliers doivent être lus ensemble. Un prix affiché stable ne suffit pas si les vendeurs accordent des remises croissantes ou retirent leur annonce faute d’acquéreur. Les bases de transactions donnent une vision rétrospective, tandis que les annonces révèlent la tension présente.
| Indicateur observé | Signal à surveiller | Lecture utile |
|---|---|---|
| Délai de vente | Hausse sur plusieurs trimestres | La demande solvable se raréfie |
| Marge de négociation | Rabais répétés et importants | Le prix initial dépasse le marché |
| Volume des ventes | Repli durable | La liquidité du marché diminue |
| Stock d’annonces | Offre qui s’accumule | Les vendeurs se concurrencent |
| Loyer hors été | Stagnation ou vacance | Le revenu annuel devient plus fragile |
La baisse des prix immobiliers devient plus préoccupante quand elle s’accompagne d’une baisse du volume des transactions. Un bien peut alors rester vendable, mais au prix d’un délai plus long et d’une négociation forte. La comparaison doit porter sur des logements semblables, avec la même distance au rivage, le même état et les mêmes contraintes de copropriété.
Comparer la rentabilité locative et la revente des villes du littoral
Le rendement brut obtenu en divisant le loyer annuel théorique par le prix d’achat donne un premier repère. Il surestime toutefois le résultat, car il ignore les charges de copropriété, la taxe foncière, les périodes vides, les travaux, les frais de gestion et la fiscalité. La rentabilité locative nette se calcule après ces postes, sur des loyers réellement plausibles.
La location touristique peut afficher un revenu élevé en haute saison. Elle exige une estimation prudente du taux d’occupation, des commissions de plateforme, du ménage et des règles municipales applicables. Une location longue durée réduit souvent les recettes maximales, mais elle apporte une visibilité plus stable sur douze mois.
La demande locative hors saison est un critère décisif. Elle repose sur les actifs, les étudiants, les personnels soignants et les ménages locaux. Une commune dont les commerces, écoles et transports fonctionnent toute l’année offre une base locative plus large qu’une station tournée vers les vacances.
L’érosion côtière et l’assurabilité doivent entrer dans le prix d’achat
Le recul du trait de côte concerne des secteurs identifiés et évolue à des rythmes très variables. Il peut limiter les travaux, peser sur la perception des acquéreurs et compliquer l’horizon de détention. Le vendeur doit remettre l’état des risques et pollutions, qui informe l’acquéreur sur les aléas recensés pour le bien.
Le risque de submersion marine mérite une lecture précise des cartes locales. L’altitude du logement, la présence d’un rez-de-chaussée habitable, l’accès routier et les prescriptions du plan de prévention des risques naturels prévisibles, ou PPRN, changent l’exposition concrète. Un logement situé à quelques rues du rivage peut être moins vulnérable qu’un autre placé derrière une digue.
L’assurabilité du bien doit être vérifiée avant la signature. Il faut demander le montant de la prime, les franchises applicables et les éventuelles réserves formulées par l’assureur. Une hausse des coûts d’assurance réduit le revenu net et peut freiner la revente.
Pour chiffrer ces postes au-delà du prix affiché, le calcul d’un investissement locatif sur le littoral doit intégrer la vacance, les travaux futurs et les frais propres à l’immeuble.
Quels profils de villes côtières limitent le risque immobilier
Les marchés les plus équilibrés associent tourisme et économie résidentielle. Une ville reliée à un bassin d’emploi, dotée de services publics et accessible en train conserve davantage d’acquéreurs potentiels. Cette diversité limite la dépendance aux acheteurs de résidences secondaires.
Les petites communes très saisonnières ne sont pas à écarter par principe. Leur prix d’entrée peut être plus bas et leur attrait estival demeure réel. Leur risque immobilier de ville côtière augmente toutefois si l’offre neuve progresse vite, si les commerces ferment hors saison ou si la population permanente recule.
La résilience territoriale se mesure aussi par les investissements publics. La protection contre les inondations, l’adaptation des réseaux, la mobilité et la rénovation du centre ancien influencent l’usage futur du logement. Ces éléments doivent être distingués des simples projets annoncés sans calendrier ni financement identifié.
Les risques naturels imposent des vérifications locales avant l’achat
Les risques naturels ne se résument pas au rivage. Feux de forêt, mouvements de terrain, inondations par ruissellement et retrait-gonflement des argiles peuvent alourdir les travaux ou les primes d’assurance. Les documents d’urbanisme permettent aussi de vérifier les règles applicables à une extension, à une piscine ou à une reconstruction après sinistre.
Dans les territoires ultramarins, l’analyse comprend aussi le risque volcanique. À Mayotte, un volcan sous-marin et l’activité sismo-volcanique rappellent que la localisation exacte, les consignes de sécurité et les plans de prévention doivent être examinés avant toute acquisition. La fréquence des aléas n’autorise pas une conclusion générale sur les prix, mais elle influence les coûts et la perception des acheteurs.
Un achat littoral solide repose sur des hypothèses sobres. Un loyer prudent, une capacité à financer les travaux et une revente envisagée sur plusieurs années offrent une grille plus fiable qu’une anticipation de hausse rapide. La mer reste un atout immobilier, à condition que le logement demeure désirable et assurable au quotidien.